
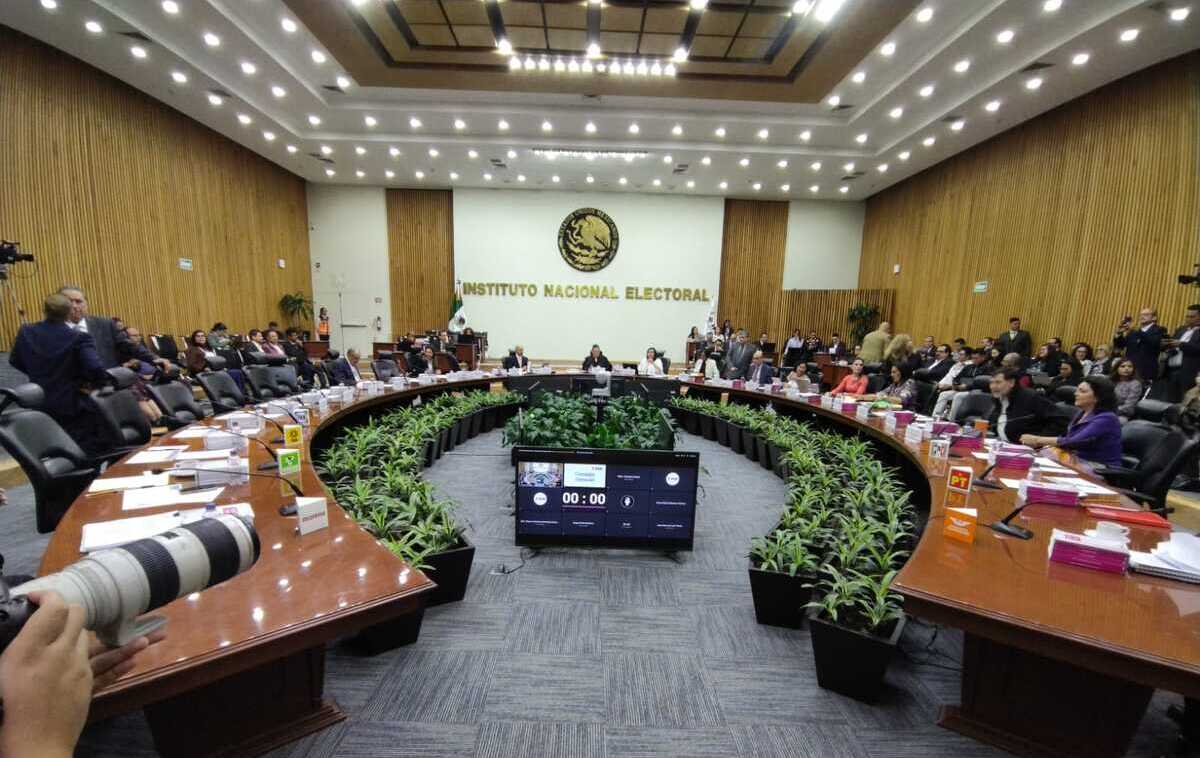
Ciudad de México (23 de octubre de 2026). La Auditoría Superior de la Federación (ASF) detectó irregularidades en el manejo de recursos del Instituto Nacional Electoral (INE), mientras recientes señalamientos sobre posibles conflictos de interés en la contratación de proveedores han generado nuevas exigencias de transparencia dentro del organismo.
En la revisión de la Cuenta Pública 2024, la ASF observó pagos relacionados con materiales electorales y servicios de capacitación que no contaban con toda la documentación necesaria para acreditar su correcta prestación.
Uno de los principales hallazgos corresponde a 63.2 millones de pesos pagados por la impresión, producción y distribución de materiales para simulacros de capacitación electoral. De acuerdo con la auditoría, no se presentó la totalidad de los documentos que comprobaran el servicio ni se acreditó cómo lo realizó el proveedor.
La fiscalización también identificó pagos por 793.9 millones de pesos correspondientes a boletas y materiales didácticos para la elección extraordinaria del Poder Judicial de 2024-2025, que el INE reportó como recibidos durante 2024, aunque su producción y entrega se realizaron en 2025.
A estas observaciones se sumaron cuestionamientos recientes sobre posibles vínculos entre antiguos colaboradores del instituto y empresas proveedoras de materiales electorales, algunas de las cuales son objeto de investigaciones por presuntas irregularidades en sus operaciones y contrataciones.
Ante estos señalamientos, la consejera presidenta del INE, Guadalupe Taddei, anunció que solicitará a la ASF una nueva revisión de los procedimientos de licitación relacionados con las compañías cuestionadas.
Taddei sostuvo que el organismo no favorece a empresas particulares y señaló que las personas mencionadas en las publicaciones ya no forman parte de la plantilla laboral, aunque reconoció que algunas trabajaron anteriormente en el instituto.
Los casos mantienen bajo escrutinio los mecanismos de contratación y supervisión del organismo electoral. Las observaciones de auditoría deberán seguir los procedimientos correspondientes para determinar si existen responsabilidades administrativas o de otra naturaleza.
Discussion about this post